
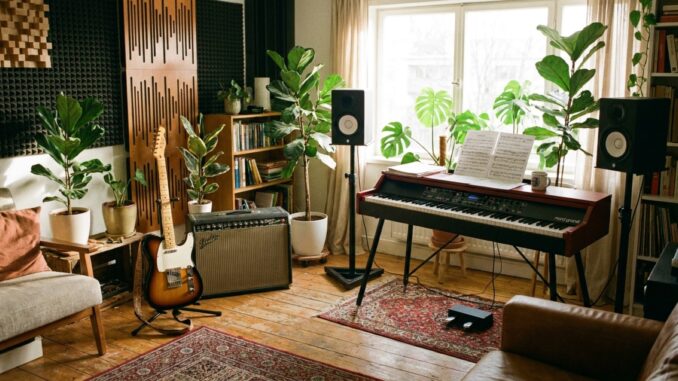
Viel Zeit und Geld fließt in ein Homestudio, kaum ein Gedanke gilt den Wänden drumherum. Das rächt sich spätestens dann, wenn im Winter hinter der Studiowand ein Rohr platzt. Ein typischer Fall: Im Einfamilienhaus wurde das Souterrain zum Studio umgebaut, samt Trockenbau und neuer Elektrik. Das Wasser läuft unbemerkt die halbe Nacht. Estrich und Dämmung saugen sich voll, die Technik steht in der Pfütze. Spätestens jetzt wird klar, dass so ein Raum mehr ist als ein Hobbyzimmer. Die folgenden fünf Punkte zeigen, worauf es beim Schutz der eigenen Immobilie ankommt, wenn darin Musik gemacht wird.
Womit fängt man am besten an?
Mit der eigenen Police. Viele haben irgendwann eine Wohngebäudeversicherung abgeschlossen und seitdem nie wieder hineingeschaut. Leg den alten Vertrag neben aktuelle Angebote. Ein Gebäudeversicherung-Vergleich, der genau aufschlüsselt, welche Schäden abgedeckt sind und welche nicht, zeigt schnell die Grundregel: Abgesichert sind meist Feuer und Leitungswasser, dazu Sturm und Hagel. Längst nicht alles ist automatisch mit drin. Beim geplatzten Rohr greift der Baustein Leitungswasser. Er übernimmt in der Regel die Reparatur der Leitung und die Nässeschäden am Gebäude selbst, etwa an Estrich und Dämmung. Meist zahlt er auch die Trocknung.
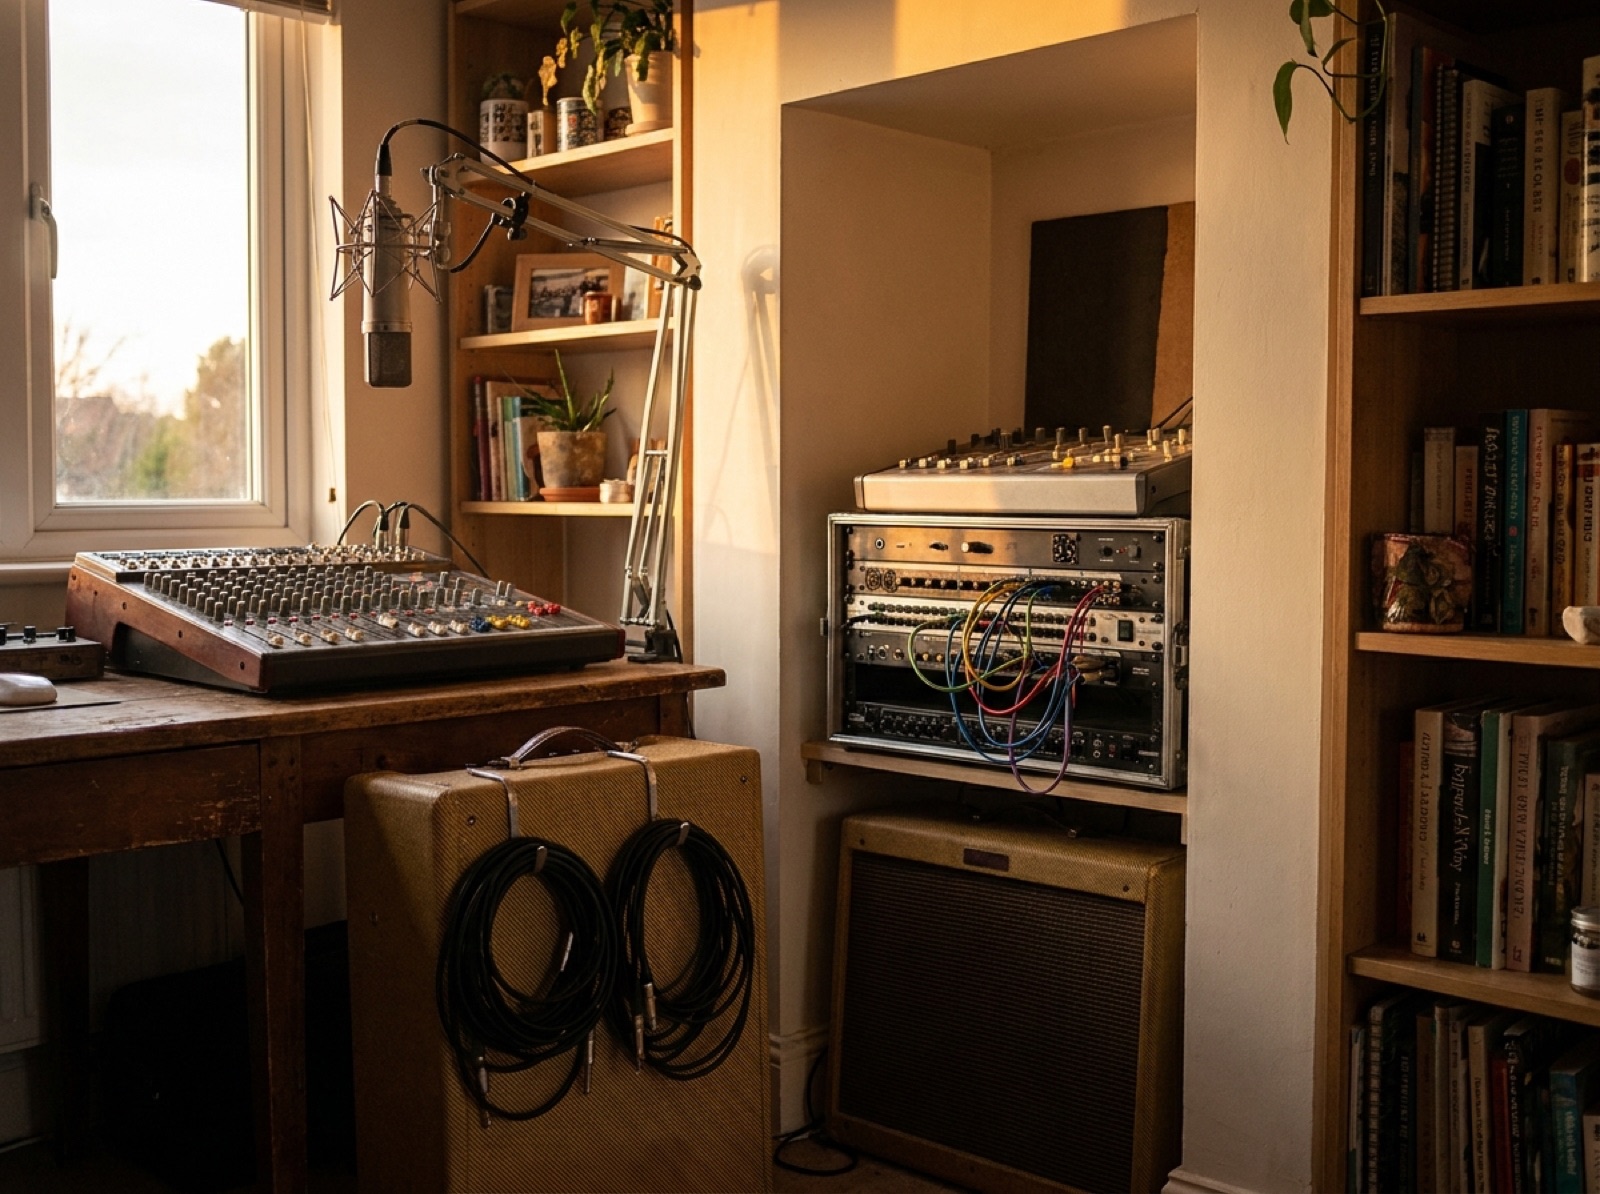
Ein Proberaum im Eigenheim ist voller teurer Technik – umso wichtiger ist der Schutz der Immobilie drumherum.
1. Elementarschutz nicht als Beiwerk abtun
Sturm und Hagel sind bei fast jeder Gebäudeversicherung dabei. Starkregen, Überschwemmung oder Rückstau aus der Kanalisation gehören dagegen zu einem eigenen Baustein, dem Elementarschutz, und den hat längst nicht jeder. Laut Verbraucherzentrale sind zwar rund 95 Prozent der Wohngebäude versichert, aber nur etwa die Hälfte davon auch gegen Elementarschäden.
Für Musiker ist das kein Randthema. Viele Studios liegen im Keller oder Souterrain, weil dort der Schallschutz am einfachsten ist. Bei Starkregen laufen diese Räume zuerst voll. Der Baustein lässt sich in den meisten Verträgen nachträglich ergänzen. Was er kostet, hängt von der Lage ab: Die Versicherer teilen Adressen im Zonierungssystem ZÜRS Geo in vier Gefährdungsklassen ein, und in Klasse 1 ist der Aufschlag deutlich kleiner als in Klasse 4. Achte außerdem auf die Rückstausicherung. Viele Bedingungen setzen eine funktionierende Rückstauklappe voraus, wenn Wasser aus dem Kanal ins Haus drückt.
2. Die Versicherungssumme im Auge behalten
Ein Punkt, den kaum jemand auf dem Schirm hat: Unterversicherung. Steigt der Wert deines Hauses, während der Vertrag noch mit der alten Summe läuft, zahlt die Versicherung im Ernstfall nur anteilig. So regelt es § 75 des Versicherungsvertragsgesetzes (VVG). Bau- und Handwerkerkosten sind in den letzten Jahren stark gestiegen. Die meisten Verträge laufen deshalb über den gleitenden Neuwert, der auf dem sogenannten Wert 1914 aufbaut und jedes Jahr an einen Baupreisindex angepasst wird. Das schützt allerdings nur, wenn der Ausgangswert stimmt.
Und der Umbau selbst? Muss man den melden?
Ja. Wird ein Souterrain zum Studio ausgebaut, verändert sich der Wert des Hauses spürbar. Neue Trockenbauwände und zusätzliche Stromkreise gehören zur Bausubstanz und damit in die Gebäudeversicherung. Der Versicherer muss davon erfahren, damit er den Wert 1914 neu berechnen kann. Dazu kommt eine zweite Frage: Ändert sich die Nutzung eines Raums deutlich, kann das eine Gefahrerhöhung im Sinne der §§ 23 ff. VVG sein, die angezeigt werden muss. Bleiben solche Veränderungen unerwähnt, droht im Schadensfall eine gekürzte Leistung. Eine kurze schriftliche Meldung mit Fotos und Rechnungen vom Ausbau erspart später Diskussionen.
3. Das Studio richtig angeben
Hier wird es für Musiker interessant. Sobald ein Raum gewerblich oder halbgewerblich genutzt wird, etwa für bezahlte Aufnahmen oder Unterricht, kann das für den Versicherer relevant sein. Sprich das offen an und lass dir die Antwort schriftlich geben. Wichtig ist auch die Abgrenzung: Die Gebäudeversicherung deckt, was fest verbaut ist, vom Estrich bis zur Heizung. Instrumente und Mikrofone gehören dagegen zum Inventar und laufen über andere Verträge. Bei viel eigenem Equipment lohnt die Frage, wie sinnvoll der Abschluss einer Instrumentenversicherung ist, denn die springt genau da ein, wo die Gebäudepolice aufhört.
Merkt man diese Trennung im Schadensfall wirklich?
Sehr deutlich. Im Beispiel mit dem geplatzten Rohr übernimmt die Gebäudeversicherung Estrich, Dämmung und die nasse Trockenbauwand. Effektgeräte und Audio-Interface zählen dagegen zum beweglichen Inventar. Dafür ist die Hausratversicherung zuständig, sofern sie besteht und die Geräte einschließt. Wie weit sie beruflich genutzte Technik abdeckt, steht in den Bedingungen und unterscheidet sich von Vertrag zu Vertrag. Diese Lücke unterschätzen viele, die sich ihr Audio-Equipment für zuhause über Jahre zusammengespart haben. Eine Inventarliste mit Seriennummern, Kaufbelegen und Fotos hilft bei jeder Regulierung.
4. Brandschutz und Elektrik ernst nehmen
Ein Studio ist ein Technikraum. Verstärker, Netzteile, Mehrfachsteckdosen, Kabel überall: Das ist eine Brandlast, die man nicht kleinreden sollte. Die Zahlen des Gesamtverbands der Versicherer zeigen zwar, dass Naturgefahren die großen Schadenssummen treiben. Für den einzelnen Haushalt bleibt Feuer trotzdem das existenzielle Risiko.
- Nach einem Umbau die Elektrik von einem Elektrofachbetrieb prüfen lassen. Der sogenannte E-Check kostet je nach Hausgröße meist einen niedrigen dreistelligen Betrag.
- Rauchwarnmelder sind in allen 16 Bundesländern Pflicht, in der Regel für Schlafräume, Kinderzimmer und Flure. Im Studio gehört trotzdem einer an die Decke, auch wenn die Landesbauordnung ihn dort nicht verlangt.
- Einen Feuerlöscher griffbereit neben der Tür aufhängen, nicht hinter dem Rack.
- Mehrfachsteckdosen nicht hintereinanderstecken und Endstufen nicht im geschlossenen Schrank betreiben.
Röhrenverstärker werden im Betrieb sehr warm. Schalte deshalb alles ab, bevor du den Raum verlässt, und lass Ladegeräte oder Endstufen nicht unbeaufsichtigt laufen. Manche Versicherer geben Nachlass, wenn bestimmte Schutzvorkehrungen vorhanden sind. Nachfragen kostet nichts.
5. Regelmäßig prüfen statt einmal abschließen
Eine Versicherung ist kein Möbelstück, das man einmal hinstellt und vergisst. Das Haus verändert sich, die Baupreise auch. Ein fester Termin im Jahr reicht, etwa wenn die Beitragsrechnung kommt. Ständig wechseln musst du dabei nicht. Es geht darum zu wissen, ob der Schutz noch zu dem passt, was im Haus steht. Zehn Minuten im Jahr können im Ernstfall über sehr viel Geld entscheiden.
Was gehört in den jährlichen Kurz-Check?
- Ist der Elementarschutz enthalten, und gibt es eine Rückstauklappe?
- Passt der Wert 1914 noch zu Ausbau und Sanierungen der letzten Jahre?
- Weiß der Versicherer, dass ein Raum als Studio oder für Unterricht genutzt wird?
- Sind Instrumente und Studiotechnik über Hausrat oder eine eigene Police abgesichert?
- Liegen Inventarliste, Kaufbelege und Fotos an einem Ort, der einen Wasserschaden übersteht?
Behandle deinen Proberaum wie das Instrument, das er umschließt. Gitarren werden gepflegt, die Anlage gewartet, an jedem Sound wird gefeilt. Der Raum drumherum verdient dieselbe Sorgfalt, weil hier oft Jahre an Arbeit und viel Geld stecken. Wer sein Zuhause bewusst als kreativen Rückzugsort begreift, denkt auch anders über Sicherheit nach. Musik ist für viele zudem ein Stück gelebte Entspannung, und die bewahrt man sich zu Hause am besten mit einem Gebäude, das ordentlich abgesichert ist.
Dieser Ratgeber gibt einen Überblick und ersetzt keine individuelle Beratung zu deinem Vertrag. Welche Bausteine im Einzelfall sinnvoll sind, klärst du am besten mit deinem Versicherer oder einer unabhängigen Beratungsstelle.
Hinterlasse jetzt einen Kommentar